Погоня за технологічною перевагою в галузі штучного інтелекту тривалий час асоціювалася з будівництвом колосальних «гігафабрик» та безпрецедентними обсягами інвестицій. Проте жорстока реальність розбудови інфраструктури — від енергетичного дефіциту до соціального спротиву — змушує лідерів ринку переглядати саму парадигму. OpenAI та Anthropic відходять від стратегії тотального масштабування на користь тактики гнучких, розподілених обчислювальних потужностей. Цей поворот знаменує фундаментальний перехід індустрії від епохи навчання моделей до ери їхнього масового практичного застосування.
Довгий час амбіції найбільших гравців ринку ШІ втілювалися в проєктах на кшталт Stargate — грандіозному плані зі створення дата-центрів із бюджетом у 500 мільярдів доларів. Логіка здавалася очевидною: чим більша обчислювальна потужність, тим швидше та якісніше навчаються нейромережі. Однак на практиці розгортання таких гігантів виявилося занадто повільним процесом, який просто не встигає за стрімким темпом розвитку алгоритмів. У відповідь на цей розрив OpenAI та Anthropic почали переглядати свої пріоритети, віддаючи перевагу скромнішим, але оперативнішим угодам.
Тепер фокус змістився на об'єкти потужністю 20–30 МВт. Такі проєкти реалізуються значно швидше, а пошук фінансування для них проходить простіше та ефективніше. Гігаватний масштаб перестав бути єдиним критерієм привабливості; на перший план вийшла швидкість масштабування.
Географія експансії при цьому розширюється: Anthropic активно шукає можливості у Великій Британії та Скандинавії, і OpenAI слідує цьому ж тренду, розглядаючи північні регіони та внутрішній ринок США. Різні типи обчислювальних навантажень потребують різної інфраструктури, і гнучкий підхід дозволяє оптимізувати ресурси під конкретні завдання, чи то глибинне навчання, чи то повсякденна робота моделей.
Проблема будівництва надвеликих центрів лежить не лише в площині технічних ресурсів. Гостро постає питання соціального та екологічного тиску. У США зростає хвиля протестів місцевих жителів, які стикаються з постійним шумом систем охолодження, зростанням тарифів на електроенергію та погіршенням стану водопостачання. Малі дата-центри, навпаки, мають менший вплив на довкілля та місцеву інфраструктуру, що дозволяє обходити багато адміністративних і соціальних бар'єрів.
Однак за зміною архітектури ЦОД стоїть глибша технологічна трансформація самої галузі. Якщо на світанку буму генеративного ШІ основним пріоритетом було навчання величезних мовних моделей (LLM), то сьогодні центр тяжіння зміщується в бік інференсу — процесу безпосереднього використання навченої моделі для відповідей на запити користувачів. Інференс не потребує таких колосальних одиничних потужностей, як навчання, і може бути ефективно розподілений по мережі менших центрів.
Статистичні прогнози підтверджують цей тренд. Згідно з даними агентства JLL, вже до 2027 року частка потужностей, виділених під інференс, перевищить частку ресурсів для навчання. Якщо у 2025 році на інференс припадало близько 14% усіх ЦОД проти 9% у навчання, то до 2030 року цей розрив стане майже трикратним: 37% проти 13%.
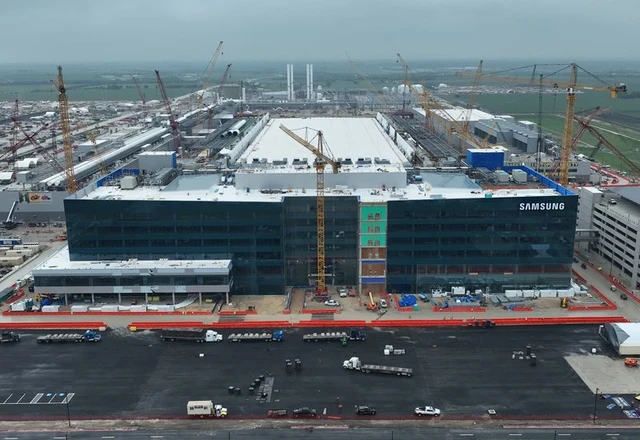
Ця тенденція вже відображається в діях ключових постачальників «заліза» та інфраструктурних операторів. Nvidia зосередила свої лютневі ініціативи з підтримки будівництва ЦОД саме на малих проєктах. Аналогічний шлях обрала компанія Crusoe: після реалізації гігантського об'єкта для OpenAI в Техасі вона переорієнтувалася на сегмент neocloud, створюючи компактніші об'єкти. Така стратегія виявилася надзвичайно успішною з фінансової точки зору — компанія залучила 3,9 мільярда доларів інвестицій, досягнувши загальної капіталізації у 30,9 мільярда доларів.
Таким чином, індустрія ШІ проходить стадію «дозрівання». Ейфорія від будівництва цифрових мегаполісів змінюється прагматичним розрахунком, де ефективність, швидкість розгортання та соціальна прийнятність стають важливішими за номінальні показники потужності.
 Прогноз багатократного зростання поставок Nvidia