Гонка за технологическое превосходство в сфере искусственного интеллекта долгое время ассоциировалась с созданием колоссальных «гигафабрик» и беспрецедентными инвестициями. Однако суровая реальность инфраструктурного строительства — от дефицита энергии до социального сопротивления — вынуждает лидеров рынка менять парадигму. OpenAI и Anthropic переходят от стратегии тотального масштаба к тактике гибких, распределенных мощностей. Этот сдвиг знаменует собой фундаментальный переход индустрии от эпохи обучения моделей к эпохе их массового применения.
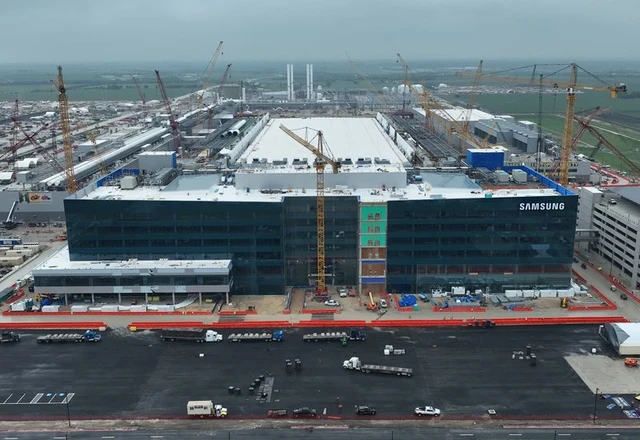
Долгое время амбиции крупнейших игроков рынка ИИ воплощались в проектах вроде Stargate — грандиозном плане по созданию дата-центров с бюджетом в 500 миллиардов долларов. Логика была проста: чем больше вычислительная мощность, тем быстрее и качественнее обучаются нейросети. Однако на практике ввод таких гигантов в эксплуатацию оказался слишком медленным процессом, который не успевает за стремительным темпом развития алгоритмов. В ответ на этот разрыв OpenAI и Anthropic начали пересматривать свои приоритеты, отдавая предпочтение более скромным, но оперативным сделкам.
Теперь фокус сместился на объекты мощностью 20–30 МВт. Такие проекты реализуются значительно быстрее, а поиск финансирования для них проходит проще и эффективнее. Гигаваттный масштаб перестал быть единственным критерием привлекательности; на первый план вышла скорость масштабирования.
География экспансии при этом расширяется: Anthropic активно ищет возможности в Великобритании и Скандинавии, и OpenAI следует этому же тренду, рассматривая северные регионы и внутренний рынок США. Разные типы вычислительных нагрузок требуют разной инфраструктуры, и гибкий подход позволяет оптимизировать ресурсы под конкретные задачи, будь то глубокое обучение или повседневная работа моделей.
Проблема строительства сверхкрупных центров лежит не только в плоскости технических ресурсов. Остро встает вопрос социального и экологического давления. В США растет волна протестов местных жителей, которые сталкиваются с постоянным шумом систем охлаждения, ростом тарифов на электроэнергию и деградацией условий водоснабжения. Малые дата-центры, напротив, оказывают меньшее воздействие на окружающую среду и местную инфраструктуру, что позволяет обходить многие административные и социальные барьеры.
Однако за изменением архитектуры ЦОД стоит более глубокая технологическая трансформация самой отрасли. Если на заре бума генеративного ИИ основным приоритетом было обучение огромных языковых моделей (LLM), то сегодня центр тяжести смещается в сторону инференса — процесса непосредственного использования обученной модели для ответов на запросы пользователей. Инференс не требует таких колоссальных единичных мощностей, как обучение, и может быть эффективно распределен по сети менее крупных центров.
Статистические прогнозы подтверждают этот тренд. Согласно данным агентства JLL, уже к 2027 году доля мощностей, выделенных под инференс, превысит долю ресурсов для обучения. Если в 2025 году на инференс приходилось около 14% всех ЦОД против 9% у обучения, то к 2030 году этот разрыв станет почти трехкратным: 37% против 13%.
Эта тенденция уже находит отражение в действиях ключевых поставщиков «железа» и инфраструктурных операторов. Nvidia сосредоточила свои февральские инициативы по поддержке строительства ЦОД именно на малых проектах. Аналогичный путь выбрала компания Crusoe: после реализации гигантского объекта для OpenAI в Техасе, она переориентировалась на сегмент neocloud, создавая более компактные объекты. Такая стратегия оказалась крайне успешной с финансовой точки зрения — компания привлекла 3,9 миллиарда долларов инвестиций, достигнув общей капитализации в 30,9 миллиарда долларов.
Таким образом, индустрия ИИ проходит через стадию «взросления». Эйфория от строительства цифровых мегаполисов сменяется прагматичным расчетом, где эффективность, скорость развертывания и социальная приемлемость становятся важнее номинальных показателей мощности.
 Прогноз кратного роста поставок Nvidia