Глобальный рынок электроники переживает фундаментальный сдвиг в распределении сил. Китай перестал быть просто источником дешевых компонентов, превратившись в главного регулятора стоимости ключевых технологий. Решение о повышении цен на ЖК-панели в преддверии высокого сезона обнажает опасную зависимость мировых брендов от восточного соседа. Теперь технологические гиганты, такие как Samsung и LG, вынуждены играть по правилам, которые диктуют их прямые конкуренты.
Индустрия производства телевизоров столкнулась с жестким давлением в самый критический момент годового цикла. Компании BOE, TCL China Star Optoelectronics Technology (TCL CSOT) и HKC Display Technology официально уведомили своих крупнейших заказчиков о пересмотре ценовой политики. Под удар попали не только южнокорейские Samsung и LG, но и японский гигант Sony. Сроки повышения разнятся: если TCL CSOT и HKC начали внедрять новые тарифы уже в сентябре, то BOE планирует полноценный переход на обновленные цены в четвертом квартале.
Для производителей потребительской электроники этот тайминг является максимально болезненным. Август и сентябрь — время активного формирования складских запасов и наращивания объемов производства перед глобальными распродажами, такими как «Черная пятница» и рождественские праздники. В этой ситуации Samsung и LG оказываются в ловушке: резкое сокращение закупок невозможно без потери рыночных позиций, а поиск альтернативных поставщиков в сжатые сроки не имеет смысла, так как альтернатив практически не осталось.
Примечательно, что текущий рост цен не продиктован реальным дефицитом компонентов или всплеском спроса. Отраслевые аналитики отмечают, что загрузка некоторых китайских производственных линий составляет всего около 70%. Вместо того чтобы максимально использовать мощности и насыщать рынок продукцией, китайские игроки сознательно ограничивают выпуск. Это классический механизм управления предложением для поддержания высокой стоимости товара, что свидетельствует о переходе рынка из фазы конкуренции в фазу жесткого контроля.
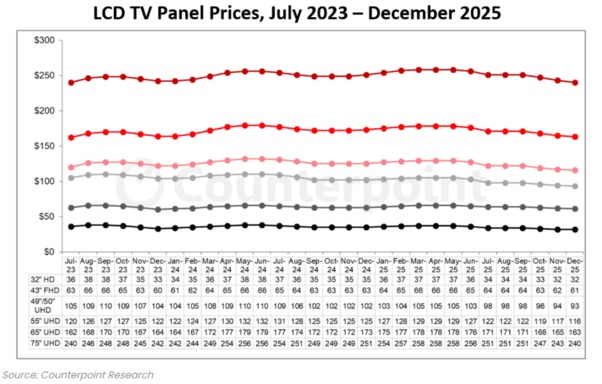
Такая стратегия стала возможной благодаря формированию устойчивой олигополии. В сегменте крупноформатных ЖК-панелей (диагональю 65, 75 и 85 дюймов) совокупная доля BOE, TCL CSOT и HKC достигает 70–85%. В категории сверхкрупных экранов китайские компании фактически установили полную монополию.
Путь к этому доминированию был проложен через агрессивную экспансию и ценовые войны. В течение последних лет китайские производители, опираясь на масштабное расширение мощностей и государственную поддержку, обрушили стоимость ЖК-панелей. Это превратило продукт в низкомаржинальный товар, сделав производство экономически невыгодным для традиционных лидеров отрасли.
В результате южнокорейские и японские компании были вынуждены проводить болезненную реструктуризацию. Samsung Display окончательно прекратила выпуск ЖК-панелей еще в 2022 году, сосредоточившись на более дорогом сегменте OLED. LG Display также была вынуждена свернуть производство телевизионных панелей в Южной Корее и реализовать свои активы в Гуанчжоу. Таким образом, стратегический отход корейских компаний от традиционных ЖК-технологий, который изначально выглядел как переход на более совершенные стандарты, фактически стал следствием потери конкурентоспособности перед лицом китайского промышленного масштаба.
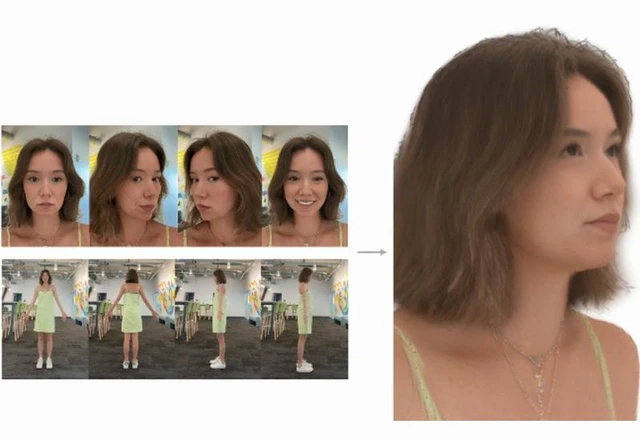 Новая эра визуального взаимодействия Meta