Глобальний ринок електроніки зазнає фундаментального перерозподілу сил. Китай перестав бути лише постачальником бюджетних комплектуючих, трансформувавшись у головного регулятора вартості ключових технологій. Рішення про підвищення цін на РК-панелі напередодні пікового сезону оголює критичну залежність світових брендів від східного сусіда. Відтепер технологічні гіганти, як-от Samsung та LG, змушені грати за правилами, які диктують їхні прямі конкуренти.
Індустрія виробництва телевізорів опинилася під жорстким тиском у найбільш критичний момент річного циклу. Компанії BOE, TCL China Star Optoelectronics Technology (TCL CSOT) та HKC Display Technology офіційно повідомили своїх найбільших замовників про перегляд цінової політики. Під удар потрапили не лише південнокорейські Samsung та LG, а й японський гігант Sony. Терміни підвищення різняться: якщо TCL CSOT та HKC почали впроваджувати нові тарифи вже у вересні, то BOE планує повноцінний перехід на оновлені ціни у четвертому кварталі.
Для виробників споживчої електроніки такий таймінг є максимально болючим. Серпень і вересень — час активного формування складських запасів та нарощування обсягів виробництва перед глобальними розпродажами, такими як «Чорна п'ятниця» та різдвяні свята. У цій ситуації Samsung та LG опиняються в пастці: різке скорочення закупівель неможливе без втрати ринкових позицій, а пошук альтернативних постачальників у стислі терміни не має сенсу, оскільки альтернатив практично не залишилося.
Варто зауважити, що поточне зростання цін не зумовлене реальним дефіцитом компонентів або сплеском попиту. Галузеві аналітики зазначають, що завантаження деяких китайських виробничих ліній становить лише близько 70%. Замість того щоб максимально використовувати потужності та насичувати ринок продукцією, китайські гравці свідомо обмежують випуск. Це класичний механізм управління пропозицією для підтримки високої вартості товару, що свідчить про перехід ринку з фази конкуренції у фазу жорсткого контролю.
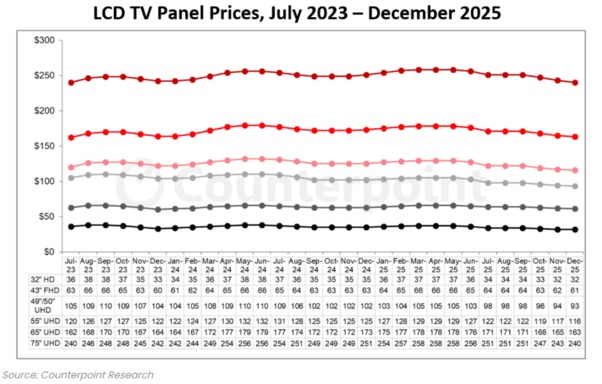
Така стратегія стала можливою завдяки формуванню стійкої олігополії. У сегменті великоформатних РК-панелей (діагоналлю 65, 75 та 85 дюймів) сукупна частка BOE, TCL CSOT та HKC сягає 70–85%. У категорії надвеликих екранів китайські компанії фактично встановили повну монополію.
Шлях до цього домінування пролягав через агресивну експансію та цінові війни. Протягом останніх років китайські виробники, спираючись на масштабне розширення потужностей та державну підтримку, обвалили вартість РК-панелей. Це перетворило продукт на низькомаржинальний товар, зробивши виробництво економічно невигідним для традиційних лідерів галузі.
У результаті південнокорейські та японські компанії були змушені провести болючу реструктуризацію. Samsung Display остаточно припинила випуск РК-панелей ще у 2022 році, зосередившись на дорожчому сегменті OLED. LG Display також була змушена згорнути виробництво телевізійних панелей у Південній Кореї та реалізувати свої активи в Гуанчжоу. Таким чином, стратегічний відхід корейських компаній від традиційних РК-технологій, який спочатку виглядав як перехід на досконаліші стандарти, фактично став наслідком втрати конкурентоспроможності перед обличчям китайського промислового масштабу.
 Нова ера візуальної взаємодії від Meta