Глобальний бум штучного інтелекту спровокував справжню «золоту лихоманку» у сфері розробки спеціалізованого заліза. Мільярдні інвестиції породили сотні стартапів, проте ринок виявився значно більш консолідованим, ніж передбачали оптимісти. Сьогодні стає очевидним: чиста продуктивність кремнію більше не є вирішальним чинником успіху. У центрі уваги опинилася програмна екосистема, яка перетворює технологічне лідерство Nvidia на майже нездоланний бар'єр для всіх інших гравців.
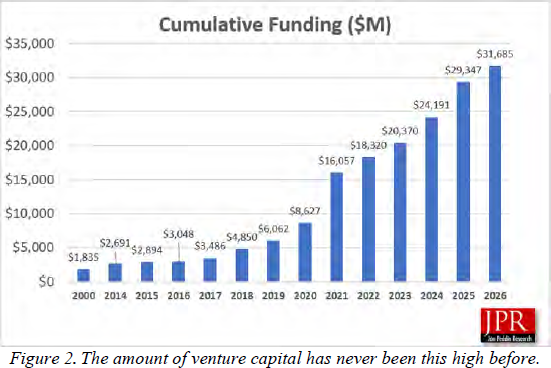
Еволюція сучасного ринку ІІ-прискорювачів відтворює класичний сценарій технологічної бульбашки: стрімкий злет, безмежний оптимізм і наступне жорстке зіткнення з реальністю. У період з 2012 по 2018 рік кількість компаній, що розробляли спеціалізовані чипи для нейромереж, зросла на 267%. Цей сплеск був зумовлений трансформацією GPU з інструментів для геймерів у фундаментальні обчислювальні одиниці для серверних систем. Інвестори, передчуваючи зміну парадигми, спрямували в галузь понад 31 мільярд доларів, сподіваючись створити альтернативу домінуючим рішенням.
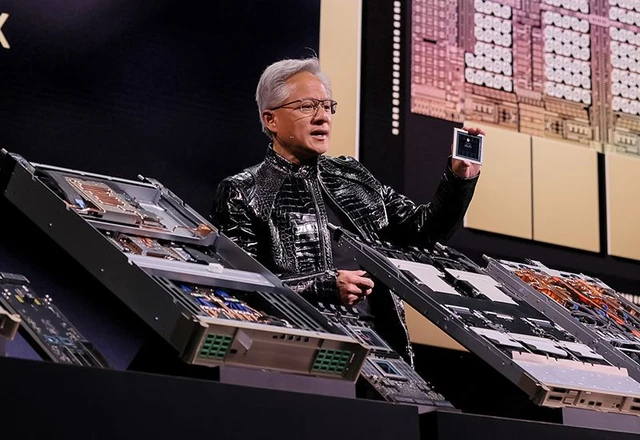
Однак капітальні інвестиції не гарантували ринкового успіху. До 2019 року Nvidia фактично вибудувала навколо себе «екосистемний рів», який виявився набагато глибшим, ніж просто різниця в тактовій частоті чи кількості ядер. Ключовим фактором стало програмне середовище CUDA, що глибоко інтегрувалося в усі робочі процеси дата-центрів та дослідницьких лабораторій. Для замовника перехід на нове залізо означає не просто заміну плат, а болісну перебудову всього стека ПЗ, що робить вартість міграції неприйнятно високою. Результатом цієї інерції стало стрімке зростання капіталізації лідера, яка подолала позначку в один трильйон доларів до травня 2023 року.
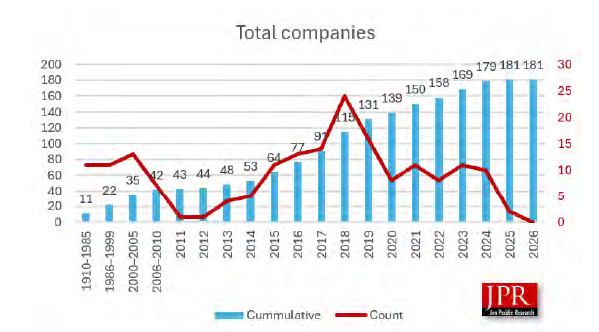
Парадокс поточної ситуації полягає в тому, що пропозиція чипів зростає значно швидше, ніж кількість реальних покупців, готових відмовитися від перевірених рішень. Величезний обсяг інвестицій, влитий в індустрію з початку століття, створив надлишок постачальників, які тепер змушені боротися за вузькі сегменти ринку. У цій боротьбі традиційний критерій «сирої» продуктивності перестав бути головним аргументом. Сьогодні клієнти цінують сумісність і безшовну інтеграцію в існуючу інфраструктуру, де Nvidia практично не має рівних.
В умовах жорсткого тиску на ринок стає очевидним, що пряма конкуренція в сегменті навчання великих мовних моделей — це шлях до швидкого вигоряння ресурсів. У цій ніші домінування одного гравця є майже абсолютним. Для виживання іншим учасникам доводиться або йти шляхом консолідації та злиття, або шукати прихистку у вузькоспеціалізованих вертикалях, де вплив гіганта менш відчутний.
Найперспективнішими напрямами стають системи автономного керування для робототехніки та безпілотного транспорту, а також сегмент інтернету речей (IoT). Тут вимоги до енергоефективності та локальної обробки даних є важливішими за колосальну потужність серверних кластерів.
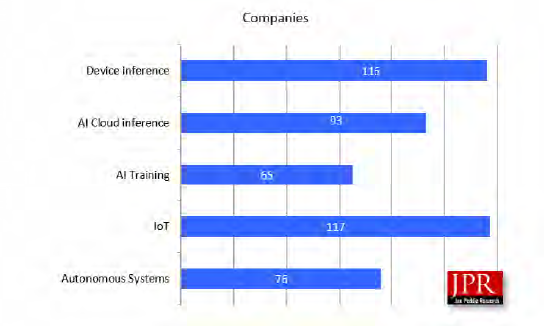
Стратегічний зсув у бік інференсу — процесу застосування вже навченої моделі для отримання відповідей — стає головним рятувальним кругом для більшості розробників. Саме тут, на периферії та в кінцевих користувацьких пристроях, формується новий ринок. За поточними оцінками, близько 67% усіх компаній у секторі ІІ-чипів уже переорієнтувалися на інференс та IoT.
Остаточний вердикт щодо життєздатності альтернативних гравців буде винесено до 2028 року. До цього моменту ринок пройде стадію глибокого очищення, і в строю залишаться лише ті, хто зумів запропонувати унікальну цінність поза зоною прямого впливу Nvidia.
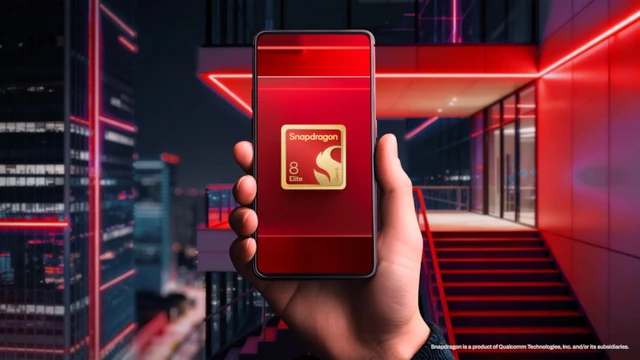 Новий стандарт мобільної потужності Qualcomm