Глобальный бум искусственного интеллекта спровоцировал настоящую «золотую лихорадку» в сфере разработки специализированного железа. Миллиарды долларов инвестиций породили сотни стартапов, однако рынок оказался гораздо более концентрированным, чем предполагали оптимисты. Сегодня становится очевидным, что чистая производительность кремния больше не является решающим фактором успеха. В центре внимания оказывается программная экосистема, превращающая технологическое лидерство Nvidia в практически непреодолимый барьер для всех остальных.
История современного рынка ИИ-ускорителей напоминает классический цикл технологического пузыря: стремительный взлет, неограниченный оптимизм и последующее жесткое столкновение с реальностью. В период с 2012 по 2018 год количество компаний, разрабатывающих специализированные чипы для нейросетей, увеличилось на 267%. Этот всплеск был обусловлен переходом GPU из разряда инструментов для геймеров в категорию фундаментальных вычислительных единиц для серверных систем. Инвесторы, предчувствуя смену парадигмы, направили в отрасль более 31 миллиарда долларов, надеясь создать альтернативу доминирующим решениям.
Однако капитальные вложения не гарантировали рыночного успеха. К 2019 году Nvidia фактически выстроила вокруг себя «экосистемный ров», который оказался гораздо глубже, чем просто разница в тактовой частоте или количестве ядер. Ключевым фактором стала программная среда CUDA, которая глубоко интегрировалась во все рабочие процессы дата-центров и исследовательских лабораторий. Для заказчика переход на новое железо означает не просто замену плат, а болезненную перестройку всего стека ПО, что делает стоимость миграции неприемлемо высокой. Результатом этой инерции стал стремительный рост капитализации лидера, преодолевшей отметку в один триллион долларов к маю 2023 года.
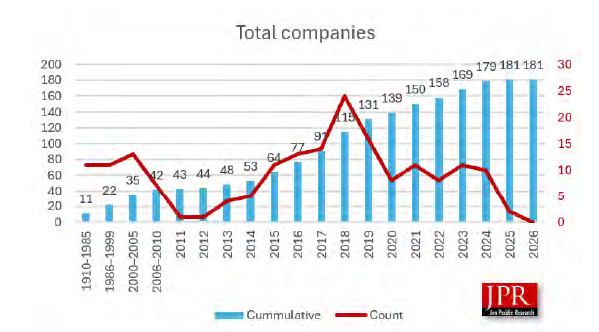
Парадокс текущей ситуации заключается в том, что предложение чипов растет значительно быстрее, чем число реальных покупателей, готовых отказаться от проверенных решений. Огромный объем инвестиций, влитый в индустрию с начала века, создал избыток поставщиков, которые теперь вынуждены бороться за узкие сегменты рынка. В этой борьбе традиционный критерий «сырой» производительности перестал быть главным аргументом. Сегодня клиенты ценят совместимость и бесшовную интеграцию в существующую инфраструктуру, где Nvidia практически не имеет равных.
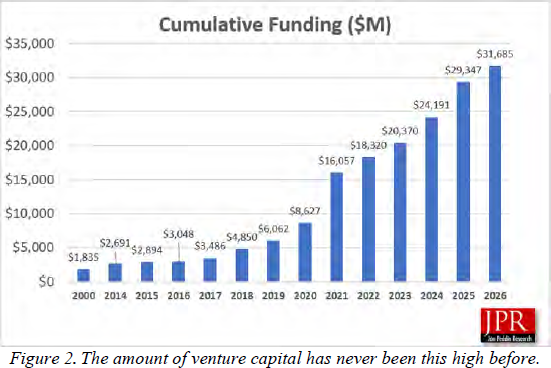
В условиях жесткого давления на рынок становится очевидным, что прямая конкуренция в сегменте обучения больших языковых моделей — это путь к быстрому выгоранию ресурсов. В этой нише доминирование одного игрока почти абсолютно. Для выживания остальным участникам приходится либо идти по пути консолидации и слияний, либо искать убежища в узкоспециализированных вертикалях, где влияние гиганта менее ощутимо.
Наиболее перспективными направлениями становятся системы автономного управления для робототехники и беспилотного транспорта, а также сегмент интернета вещей (IoT). Здесь требования к энергоэффективности и локальной обработке данных важнее, чем колоссальная мощность серверных кластеров.
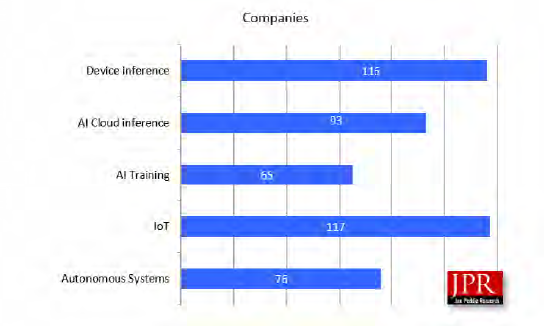
Стратегический сдвиг в сторону инференса — процесса применения уже обученной модели для получения ответов — становится главным спасательным кругом для большинства разработчиков. Именно здесь, на периферии и в конечных пользовательских устройствах, формируется новый рынок. По текущим оценкам, около 67% всех компаний в секторе ИИ-чипов уже переориентировались на инференс и IoT.
Окончательный вердикт о жизнеспособности альтернативных игроков будет вынесен к 2028 году. К этому моменту рынок пройдет через стадию глубокой очистки, и в строю останутся лишь те, кто сумел предложить уникальную ценность вне зоны прямого влияния Nvidia.
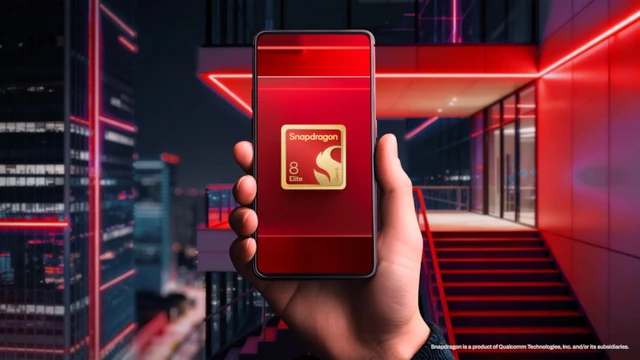 Новый стандарт мобильной мощности Qualcomm