Ринок персональних комп'ютерів перебуває у стані турбулентності, спричиненої дисбалансом між попитом і пропозицією ключових компонентів. Вартість готових рішень невпинно зростає, чинячи значний тиск на споживчий сегмент. Центральним питанням дискусій стає пошук тієї самої точки перелому, після якої ціни нарешті підуть униз. Глибокий аналіз поточної ситуації дозволяє окреслити часові межі цього процесу та виявити приховані чинники ринкової напруги.
Сучасна індустрія виробництва ПК перебуває у стані крихкої рівноваги. Попри загальний песимізм, що панує в галузевих звітах, керівництво Acer прогнозує настання певного цінового плато. Згідно з поточними аналітичними оцінками, пік вартості пристроїв буде досягнуто до середини наступного року, після чого розпочнеться поступовий спад. Однак шлях до цього полегшення буде супроводжуватися короткостроковим посиленням тиску: у найближчому кварталі очікується зростання цін у діапазоні від 5% до 20%.
Окремої уваги потребує ситуація з центральними процесорами. Всупереч загальноприйнятій думці про тотальний дефіцит, ринок високопродуктивних чипів залишається відносно стабільним. Дорогі моделі процесорів доступні в обсягах, достатніх для задоволення попиту. Проблема локалізується переважно в бюджетному та середньому цінових сегментах, де брак компонентів відчувається найгостріше, що безпосередньо впливає на доступність масових моделей ПК.
Найбільш дискусійним питанням залишається стан ринку оперативної пам'яті DDR4 та DDR5. Існує думка, що дефіцит цих модулів значно перебільшений. Оптимістичний сценарій передбачає, що введення нових виробничих потужностей нівелює проблему набагато раніше, ніж передбачають деякі аналітики, що згадують 2030 рік.
Однак тут виникає фундаментальний конфлікт інтересів. Основна проблема полягає не стільки у фізичній відсутності чипів, скільки в ціновій політиці постачальників. Виробники пам'яті та SSD прагнуть максимізувати прибуток, утримуючи високі ціни на відвантаження продукції. Водночас кінцевий споживач демонструє резистентність до такого подорожчання, відмовляючись купувати пристрої за завищеними прайсами. Це створює парадоксальну ситуацію: чим більший обсяг пам'яті інтегровано в конкретну модель ПК, тим сильніше вона дорожчає, що робить продукт менш конкурентоспроможним.
Втім, індустрія не є одностатньою у своїх поглядах на майбутнє. Виробники напівпровідників та представники Intel налаштовані значно скептичніше. Їхні прогнози вказують на затяжний характер кризи пропозиції, яка може тривати щонайменше до 2028 року. Довгострокові контракти, підписані багатьма постачальниками, фіксують певні обсяги, але розрив між реальним попитом і можливостями виробництва залишається значним.
Таким чином, ринок опинився затиснутим між оптимізмом системних інтеграторів, які очікують швидкого зниження цін, та прагматизмом виробників компонентів, що розглядають дефіцит як довгостроковий тренд. Підсумкова вартість комп'ютерів у найближчі роки залежатиме від того, хто виявиться сильнішим: ринкова жадібність постачальників чи платоспроможність кінцевого користувача.
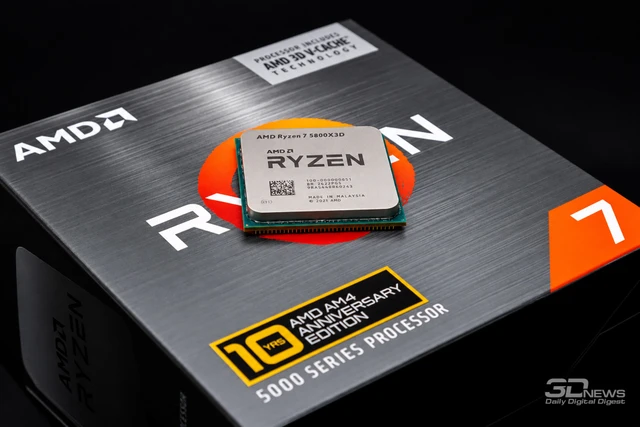 Друге життя легенди: Ryzen 7 5800X3D