Епоха громіздких VR-шоломів поступово відходить у минуле, поступаючись місцем більш лаконічним та функціональним носимим пристроям. Свіжі ринкові показники свідчать про стрімкий злет сегмента смарт-окулярів з інтеграцією штучного інтелекту, що фактично знаменує зміну парадигми взаємодії з цифровим середовищем. Парадоксально, але панівним трендом стала відмова від візуальних дисплеїв на користь концепції функціонального мінімалізму. Цей зсув оголює фундаментальний конфлікт між технологічними амбіціями індустрії та прагматизмом кінцевого споживача.
Ринок носимих пристроїв переживає період стрімкої трансформації. За підсумками останнього півріччя обсяг постачань розумних окулярів із підтримкою ШІ зріс на вражаючі 263%. Проте за цим кількісним стрибком криється важлива якісна особливість: переважна більшість пристроїв, що знайшли відгук у аудиторії, позбавлені традиційних дисплеїв. В індустрії намітився чіткий розрив між футуристичними концепціями доповненої реальності та реальними споживчими перевагами.
Сегмент пристроїв без візуального виведення даних став абсолютним лідером, зайнявши 96% усього ринку. Ці гаджети роблять ставку на автономну обробку ШІ-запитів, перетворюючи окуляри на інтелектуального помічника, який взаємодіє з користувачем через голос і звук, не перевантажуючи поле зору інтерфейсами. Динаміка тут вражає: зростання постачань склало 258% у річному вимірі.
У цьому напрямку спостерігається практично монопольна ситуація. Тандем Meta Platforms та EssilorLuxottica контролює 94% даного сегмента, демонструючи синергію між технологічним гігантом і лідером індустрії оптики. Така стратегія дозволила їм створити продукт, який виглядає як звичайний аксесуар, але має потужне інтелектуальне ядро. Інші гравці, включаючи Xiaomi та Alibaba, поки що залишаються на периферії, утримуючи менше ніж 1% ринку кожен.
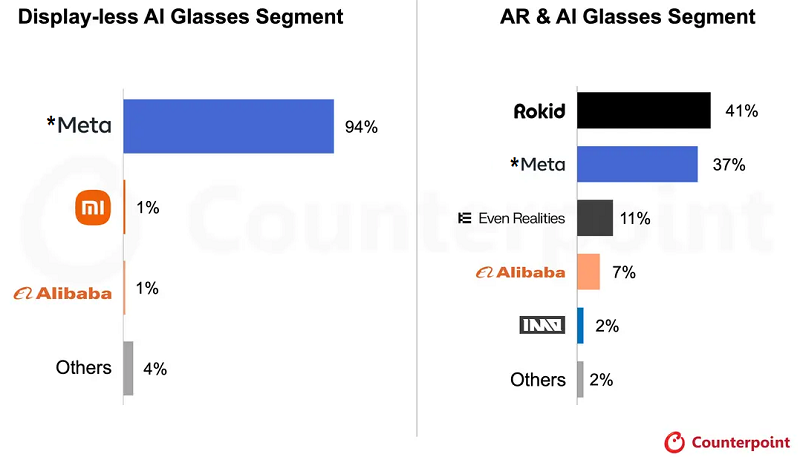
Зовсім інша картина спостерігається в сегменті окулярів із дисплеями та повноцінними функціями доповненої реальності (AR). Формально цей ринок показав найвище зростання — 449% у річному порівнянні, проте аналітики наголошують, що це результат «ефекту низької бази». В реальності на такі пристрої припадає лише 4% усього ринку розумних окулярів. Їхню експансію гальмують три класичні бар'єри: технологічна незрілість, висока вартість компонентів та надмірна громіздкість конструкцій, що робить їх менш привабливими для повсякденного носіння.
У цьому вузькому, але перспективному сегменті домінують китайські виробники. Компанії Rokid, Even Realities та Alibaba успішно використовують зрілість локальних ланцюгів постачання, що дозволяє їм швидше та дешевше ітерувати апаратні рішення. Китай став найбільшим ринком збуту AR-окулярів (45%), хоча Північна Америка йде за ним із мінімальним відривом у 41%. Примітно, що Meta, попри своє лідерство в «сліпих» окулярах, посідає лише друге місце в AR-сегменті з часткою 37%.
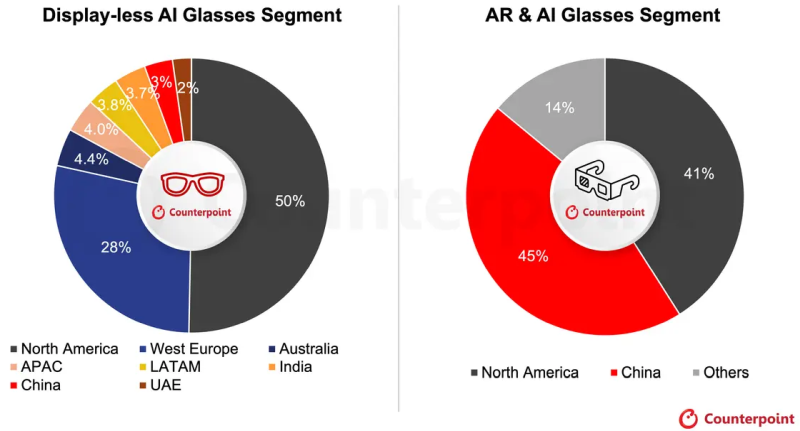
Географічний розподіл попиту підкреслює різницю в маркетингових підходах. Якщо ринок окулярів без дисплеїв сильно зосереджений навколо Північної Америки (50%) та Західної Європи (28%), що безпосередньо корелює зі стратегією просування Meta, то AR-пристрої розподілені рівномірніше між Китаєм та США. Інші регіони, включаючи Індію, Латинську Америку та ОАЕ, поки що відіграють другорядну роль.
Попри оптимістичну динаміку, перед індустрією стоять серйозні виклики. Економічний чинник проявляється у зростанні вартості компонентів, особливо мікросхем пам'яті, що може сповільнити темпи удешевлення пристроїв. Проте глибшою проблемою є соціальний запит на приватність. Вбудовані камери викликають закономірне невдоволення суспільства, що змушує виробників шукати компроміси: від функціонального обмеження можливостей зйомки до повної відмови від камер на користь мікрофонних масивів.
Майбутнє категорії вбачається в еволюції голосових інтерфейсів та впровадженні досконаліших ШІ-агентів, здатних глибоко розуміти контекст навколишнього середовища. Технологічний прогрес у галузі енергозбереження та нових сенсорів дозволить зробити пристрої ще непомітнішими. Очікується, що конкуренція в сегменті різко загостриться, коли на ринок вийде повноцінна лінійка пристроїв від Google, Samsung та Apple, що остаточно перетворить розумні окуляри з нішевого гаджета на масовий інструмент взаємодії зі світом.
 Трильйонний прорив AMD в епоху ШІ