Світовий ринок обчислювальних потужностей охопила системна криза, масштаби якої виходять далеко за межі банального дефіциту комплектуючих. Стрімкий злет сегмента штучного інтелекту оголив критичні вразливості в логістичних ланцюгах та виробничих можливостях ключових гравців індустрії. Сьогодні галузь опинилася в ситуації, коли попит на обладнання перевищує пропозицію в кілька разів, що створює довгострокові ризики для розвитку центрів обробки даних. В епіцентрі цього шторму опинилася компанія Intel, чиї поточні потужності не спроможні задовольнити навіть половину ринкового запиту.
Сучасний технологічний стек опинився в пастці власного стрімкого зростання. Теперішня ситуація на ринку напівпровідників характеризується не просто тимчасовим збоєм, а глибоким структурним дефіцитом. Однією з найгостріших проблем стала доступність пам'яті: прогнози вказують на те, що ситуація з її забезпеченням не стабілізується до 2028 року. Це призвело до драматичного стрибка цін, які в деяких сегментах зросли у п'ять-сім разів, змушуючи технологічні компанії заморожувати або переносити терміни реалізації масштабних проєктів.
Паралельно з цим спостерігається критичний розрив у постачанні центральних процесорів. Intel фактично визнала свою неспроможність задовольнити понад 50% поточного попиту на CPU. Цей феномен пояснюється зміщенням фокусу індустрії ШІ в бік інференсу — етапу виконання навчених моделей. У цій парадигмі роль центральних процесорів переосмислюється: вони стають незамінними для управління роботою графічних ускорителей (GPU), забезпечення загальних обчислень та оркестрації складних застосунків.
Однак проблема не обмежується лише кремнієм. Інфраструктурний колапс зачіпає і суміжні сфери: спостерігається гострий дефіцит ефективних систем охолодження та критична нестача потужностей електропостачання для нових центрів обробки даних. У спробі подолати ці бар'єри Intel інвестує в розробку інноваційних рідинних систем охолодження, заснованих на принципах мікроциркуляції, що має стати відповіддю на зростаюче тепловиділення сучасних чипів.
Економічний тиск на ринок посилюється і через цінову політику. Протягом останнього року спостерігається тенденція до систематичного підвищення вартості процесорів для ПК та серверів. Регулярні коригування прайс-листів, включаючи останні середні підвищення на 10%, відображають спроби компанії збалансувати попит і пропозицію в умовах обмежених ресурсів. У серверному сегменті вартість окремих моделей чипів зростала на тисячі доларів, що підкреслює високу цінність обчислювальних потужностей в епоху великих даних.
Особливу увагу варто приділити процесу пакування чипів — критичному етапу, який сьогодні став одним із головних «вузьких місць». Використання передових методів пакування відкриває величезні можливості для зростання продуктивності, але натикається на дефіцит витратних матеріалів, зокрема підкладок. Ринок таких компонентів є надзвичайно консолідованим: фактично лише чотири компанії в Тайвані та Японії контролюють постачання. Це змушує Intel використовувати механізми авансових платежів для забезпечення пріоритетності своїх замовлень.
Технологічний виклик погіршується низьким виходом придатної продукції. Наприклад, при виробництві підкладок для пакування EMIB японські постачальники демонструють ефективність лише на рівні 45%. Хоча до початку наступного року очікується зростання цього показника до 55%, така динаміка залишається повільною на тлі агресивних вимог ринку.
У довгостроковій перспективі ставка робиться на перехід на нові техпроцеси. Очікується, що масовий випуск продукції за передовим стандартом 14A розпочнеться в першому кварталі 2027 року. Водночас поточний техпроцес 18A демонструє стабільний прогрес: рівень виходу придатних кристалів збільшується приблизно на 7% щороку, що дає надію на поступове подолання виробничої кризи та стабілізацію глобального ринку напівпровідників.
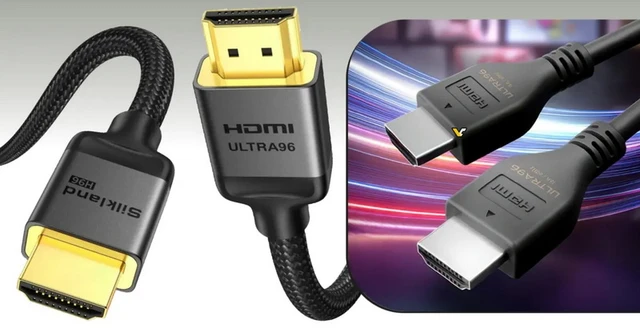 Новий стандарт передачі даних HDMI 2.2